
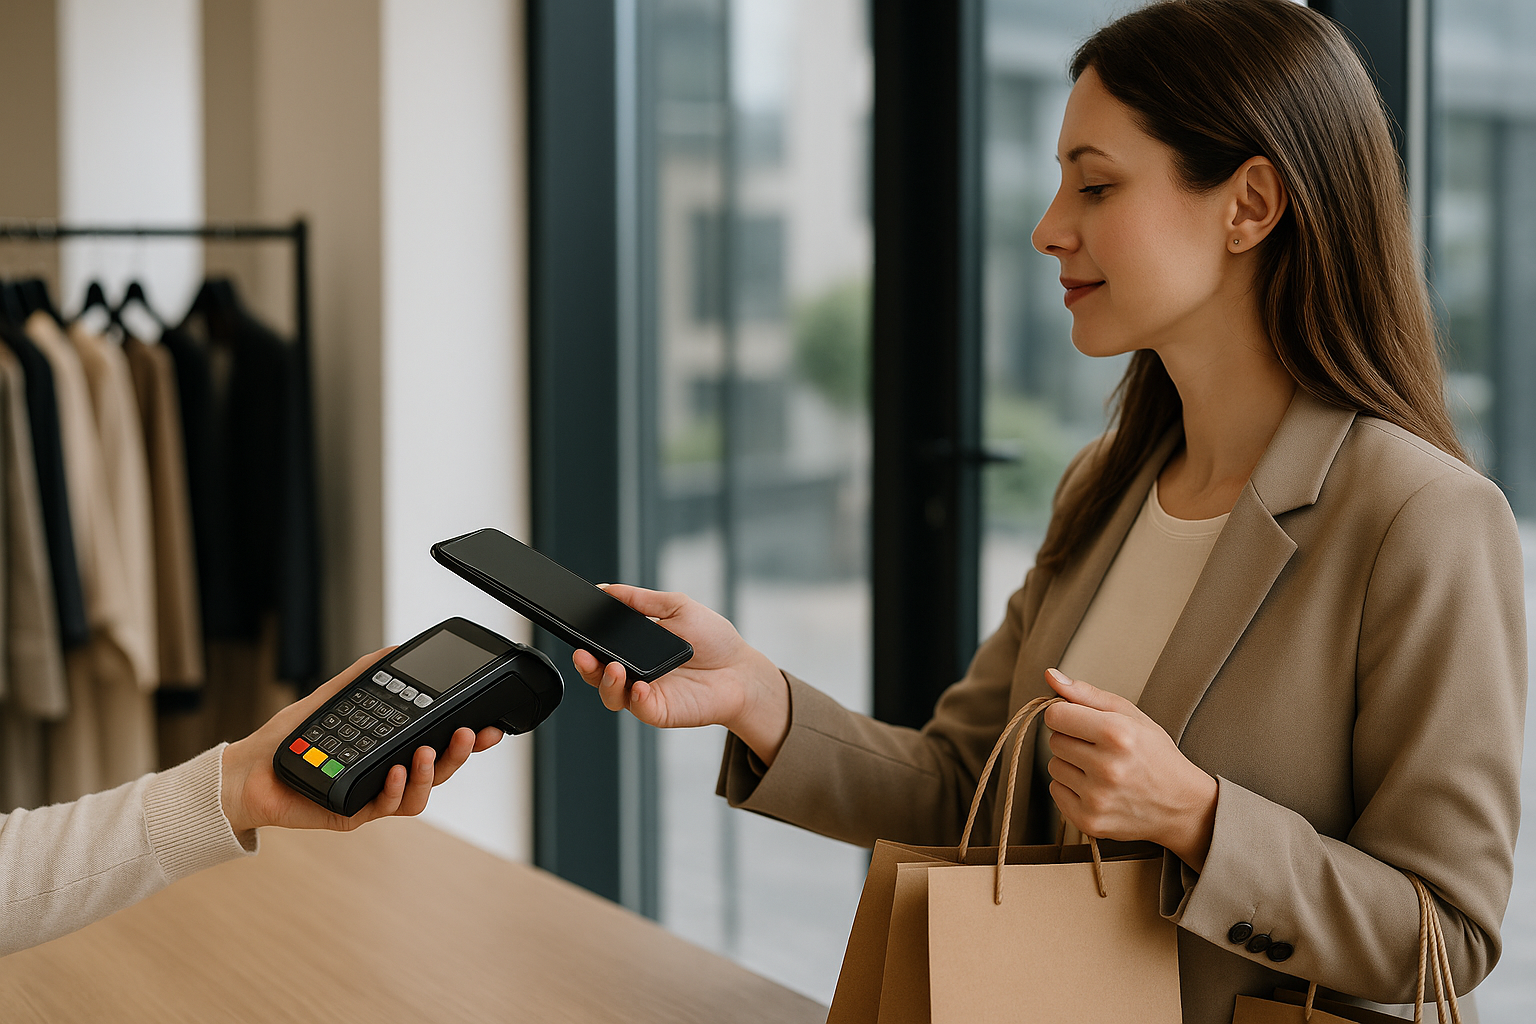
Dalla cassa al tap: come sono cambiate le abitudini di acquisto
Negli ultimi anni lo shopping ha smesso di essere un gesto “lineare”: non si compra più solo in negozio e non si paga più solo con contanti o carta fisica. Oggi l’esperienza è spesso ibrida: si confrontano prezzi dal telefono, si prova un capo in boutique e si finalizza l’ordine online, oppure si acquista in pochi secondi da un social. In parallelo, i sistemi di pagamento si sono evoluti per diventare più rapidi, più integrati e, idealmente, più sicuri. Questo cambiamento incide in modo particolare sulla gestione quotidiana del budget, sulla percezione di controllo della spesa e sulla libertà di comprare “quando serve”, anche in situazioni pratiche come un cambio taglia o un reso last minute.
Pagamenti digitali: definizioni chiare per orientarsi
Per capire cosa sta cambiando davvero, serve una base comune. Un pagamento digitale è una transazione in cui il trasferimento di denaro avviene tramite strumenti elettronici, senza scambio fisico di contante. Dentro questa categoria convivono soluzioni diverse, con livelli di comodità e tutela differenti. Il contactless è la modalità “tap” su POS: si avvicina carta o telefono e la transazione viene autorizzata. Un wallet digitale (portafoglio digitale) è un’app che conserva credenziali di pagamento e permette di pagare online o in negozio senza inserire ogni volta i dati. L’autenticazione forte (spesso chiamata SCA) è una verifica a due fattori: per esempio password + impronta, o app bancaria + codice temporaneo.
Queste definizioni aiutano a leggere anche i piccoli attriti quotidiani: se un pagamento “non passa”, spesso non è il negozio ma un passaggio di sicurezza non completato, o un limite impostato sull’app della banca.
Velocità e comodità: perché il checkout è diventato un tema centrale
Il checkout non è più solo l’ultimo step: è parte dell’esperienza. Un processo lento aumenta l’abbandono del carrello, soprattutto da mobile, dove ogni campo da compilare pesa. Per questo si diffondono soluzioni che riducono i passaggi: pagamento salvato nel wallet, indirizzi memorizzati, riconoscimento biometrico. Il risultato è una sensazione di “acquisto leggero”, ma con un effetto collaterale: quando pagare diventa troppo facile, la spesa può apparire meno concreta. Qui entra in gioco la consapevolezza: impostare notifiche in tempo reale, controllare l’estratto conto e usare limiti di spesa aiuta a mantenere controllo del budget senza rinunciare alla comodità.
Un esempio pratico: durante i saldi, la rapidità del tap in negozio o del pagamento in un clic online riduce i ripensamenti. È utile decidere prima un tetto massimo e, se possibile, separare le spese “necessarie” da quelle “impulsive” con carte o conti dedicati.
Sicurezza e privacy: cosa cambia per chi compra spesso online
Più pagamenti digitali significa anche più attenzione a sicurezza e privacy. Le frodi non spariscono: cambiano forma. Oggi i rischi più comuni includono pagine di pagamento imitate, messaggi che spingono a inserire codici di conferma, o app non ufficiali. Una buona regola è distinguere tra comodità e fiducia: la comodità si può ottimizzare, la fiducia va verificata. Controllare l’URL, evitare reti Wi‑Fi pubbliche per transazioni importanti e attivare l’autenticazione forte sono abitudini semplici ma decisive.
Un concetto utile è la tokenizzazione: invece di trasmettere il numero reale della carta, alcuni sistemi usano un “token” temporaneo. In caso di violazione, il token è meno sfruttabile di un dato statico. Anche la gestione dei dati personali conta: molte piattaforme chiedono più informazioni del necessario. Quando possibile, meglio limitare i dati condivisi e rivedere periodicamente le autorizzazioni. Per approfondire le buone pratiche di tutela digitale con un taglio divulgativo, può essere utile consultare le risorse del portale ENISA sulla cybersecurity.
Nuove formule: rate, “paga dopo” e micro-credito (pro e contro)
Accanto ai pagamenti immediati crescono formule che diluiscono la spesa: rateizzazioni e soluzioni “paga dopo”. In termini tecnici, si tratta di strumenti che permettono di posticipare o frazionare il pagamento, talvolta con verifica del profilo di rischio. Sono comodi per acquisti importanti (un elettrodomestico, un viaggio, un corso), ma possono diventare insidiosi se sommati: più piccoli importi rateali, messi insieme, creano una spesa mensile significativa.
- Vantaggi: gestione della liquidità, possibilità di acquistare senza svuotare il conto, pianificazione più stabile.
- Rischi: perdita di percezione del totale, sovrapposizione di più rate, penali o costi in caso di ritardi.
- Buona pratica: annotare tutte le rate attive e calcolare il totale mensile prima di aggiungerne una nuova.
Dal punto di vista dello shopping “reale”, queste formule influenzano anche i resi: se un prodotto torna indietro, bisogna verificare tempi e modalità di rimborso per evitare di pagare rate su un acquisto annullato.
Il futuro vicino: pagamenti invisibili, identità digitale e inclusione
La direzione è chiara: pagamenti sempre più “invisibili”, integrati nell’esperienza. Significa meno passaggi espliciti (meno inserimenti manuali, più riconoscimento), ma anche più responsabilità nella gestione dell’identità digitale. Un tema spesso trascurato è l’inclusione: non tutte le persone hanno lo stesso accesso a smartphone aggiornati, connessione stabile o competenze digitali. Per questo convivranno soluzioni diverse, e la scelta migliore resterà quella che bilancia semplicità, tutela e abitudini personali.
In pratica, chi fa shopping con frequenza può ottenere benefici reali adottando poche regole: aggiornare i dispositivi, attivare notifiche di spesa, usare password robuste e preferire metodi che offrono protezioni aggiuntive. Il pagamento perfetto non è quello più veloce in assoluto, ma quello che lascia una traccia chiara, riduce i rischi e rende più semplice decidere, anche a mente fredda, se quell’acquisto era davvero necessario.
Le informazioni riportate hanno finalità informative e non sostituiscono il parere di un professionista (finanziario o legale) in base alla situazione personale.